电子邮件 : sales@xhanco.com
电话 : +8619129236778
英国包装采购商若要订购2027年4月1日起交付的产品,不应仅仅询问“该产品是否含有30%的再生塑料?”,而应进一步明确再生材料的来源。根据2026年财政法案,自该日起,消费前塑料将不再符合塑料包装税的再生塑料标准。因此,目前符合免税条件的产品规格,明年进口时可能需要采用不同的计算方法。
对于航空公司餐饮供应商、食品服务分销商以及包装袋、盖子和食品容器进口商而言,这是一个实际的规划问题。在比较传统塑料与PLA/PBAT产品时,这一点也至关重要:可堆肥性本身并不能免除这项税收。以下评论反映了2026年10月22日核实的官方信息。
2026年财政法案第106条 从相关法定定义中删除消费前塑料。 第107条 该规定将于 2027 年 4 月 1 日生效。英国税务海关总署 (HMRC) 于 2026 年 8 月 28 日更新的包装分类指南已经指出了这一变化。
区别在于税收资格,而非制造商是否可以使用生产废料。因此,买家应分别索取消费后回收材料、消费前回收材料和原生塑料的含量数据。将它们合并为一个回收成分百分比可能会掩盖其对未来订单的影响。
举个简单的例子,假设一个部件由 20% 的消费后回收塑料、15% 的合格消费前回收塑料和 65% 的原生塑料制成,按照目前的计算方法,其回收成分含量为 35%。如果配方不变,在排除消费前回收塑料后,只有 20% 的消费后回收塑料会被计入回收成分。此示例假设该部件符合其他条件,且相关证明材料充分。
这 当前政府概况 对于含再生塑料比例低于30%的成品塑料包装组件,收费标准为每吨228.82英镑。企业若满足规定的10吨生产或进口测试要求,包括前瞻性30天测试和过去12个月测试,则需进行注册。
这是当前价格,并非2027年4月的报价。如果采购预算延续到下一个财政年度,则应预留空间更新适用价格。商务洽谈还应明确由哪家企业进口或生产成品部件,以及由哪家企业进行税务评估。
英国税务海关总署的 包装分类指南 塑料的定义涵盖了可生物降解和可堆肥的聚合物。因此,仅凭可堆肥性声明无法解答税务问题。对于多材料组件,必须将塑料与其他每种单独材料的重量进行比较;而不仅仅是检验塑料是否超过整个组件重量的一半。
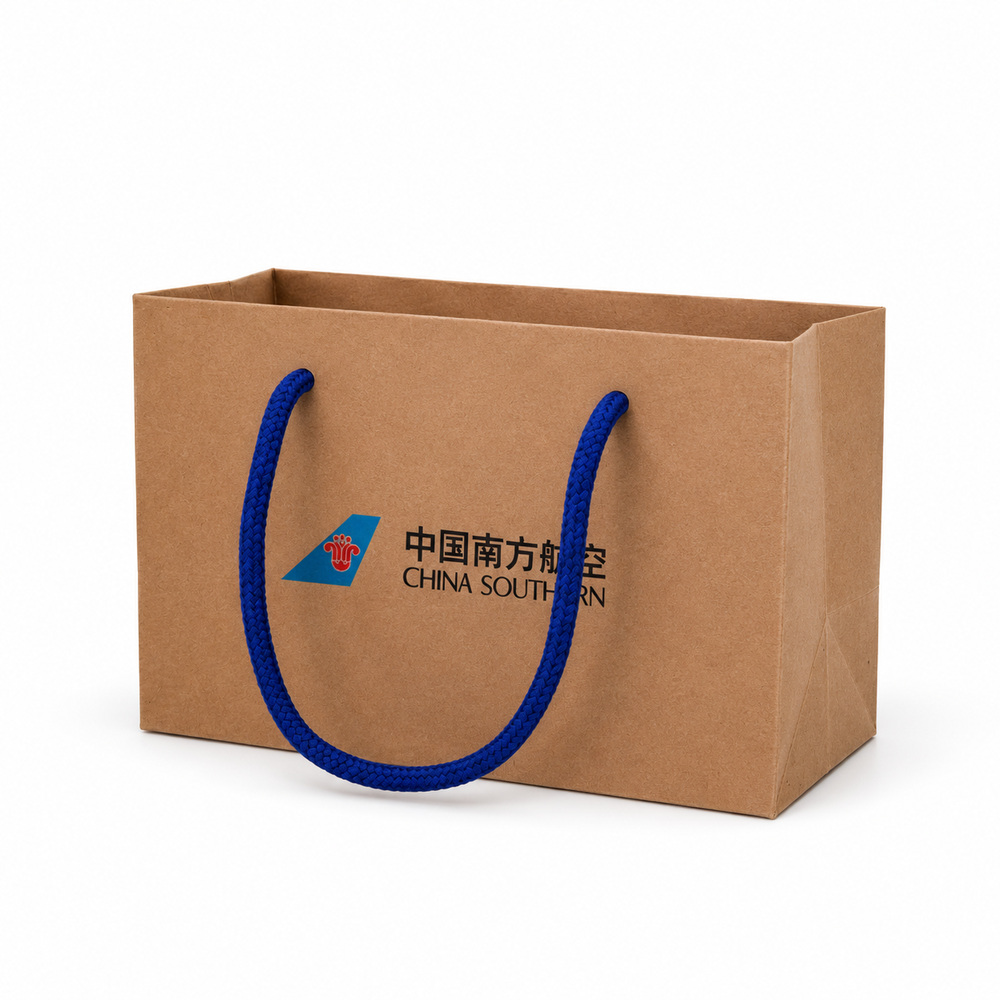
这种区别在审查 XHANCO 时很有用。 PLA/PBAT 手提袋 和 牛皮纸三明治盒,带PET盖对于后一种包装形式,请勿假定纸质底座决定了单独生产的塑料盖的处理方式。请索取实际订单的组件分解图、重量和材料规格。
英国税务海关总署的 记录保存指南 要求提供证据证明回收材料的比例、来源、相关日期以及具体部件或生产批次。此外,如果材料或规格发生变更,则需要提供单独的证据。注册企业必须自会计期结束之日起至少保留相关账目和记录六年。
因此,一份有效的供应商询价单应包含产品名称、生产规格、宣称的再生材料比例以及其来源类别。务必询问原材料记录如何与最终产品关联。缺乏这种关联的通用可持续性证书可能无法解决进口商的计算问题。
同一项立法引入了从2027年4月起对化学回收成分进行归属的框架。英国税务海关总署(HMRC) 官方政策解释 本文阐述了认证和供应链要求。考虑采用此途径的买家应在依赖归属成分声明之前,仔细核查适用于其交易的详细规则。
如需咨询包装事宜,请提供目的地、预计进口日期、组件重量和所需物料明细。 XHANCO这些细节为比较规格和文件提供了更清晰的基础;负责的英国企业应确认其自身的税务状况。
电子邮件 :sales@xhanco.com
电子邮件 :Sales@xhanaero.com
电话 :+8619129236778
Whatsapp : +8619129236778
4/F, Building E, No. 5 Xinhe South Road, Zengcheng District, Guangzhou, China


留言
扫码到微信 :
扫描至 WhatsApp :
 产品类别